 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Magyar
 čeština
 Suomalainen
 Filipino
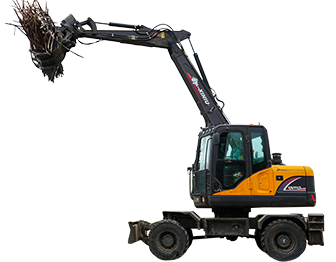
Χρηματοδότηση ενός Τροχοφόρου Εκσκαφέα: Δάνειο έναντι Μίσθωσης έναντι Ενοικίασης
Αξιολογήθηκε από τον Justin, Μηχανικό Προϊόντων· Βάσει επίσημων προδιαγραφών εργοστασίου και αναφορών του κλάδου, Αύγουστος 2026
Με λίγα λόγια:Τα επιτόκια δανείων κυμαίνονται από 5% για ισχυρή πιστοληπτική ικανότητα έως σχεδόν 29% για αδύναμη πιστοληπτική ικανότητα. Η μίσθωση μειώνει τις μηνιαίες πληρωμές αλλά παραλείπει την ιδιοκτησία. Η σωστή επιλογή εξαρτάται από το πόσο καιρό θα κρατήσετε το μηχάνημα.
Οι περισσότεροι εργολάβοι που αγοράζουν έναν τροχοφόρο εκσκαφέα δεν πληρώνουν με μετρητά, και η επιλεγμένη δομή χρηματοδότησης επηρεάζει το πραγματικό κόστος του μηχανήματος εξίσου με τη διαπραγματευόμενη τιμή αγοράς. Η κατανόηση των επιλογών πριν από τη συζήτηση με έναν δανειστή τοποθετεί τον αγοραστή σε ισχυρότερη θέση από το να μπει και να αποδεχτεί ό,τι προσφέρεται πρώτο.
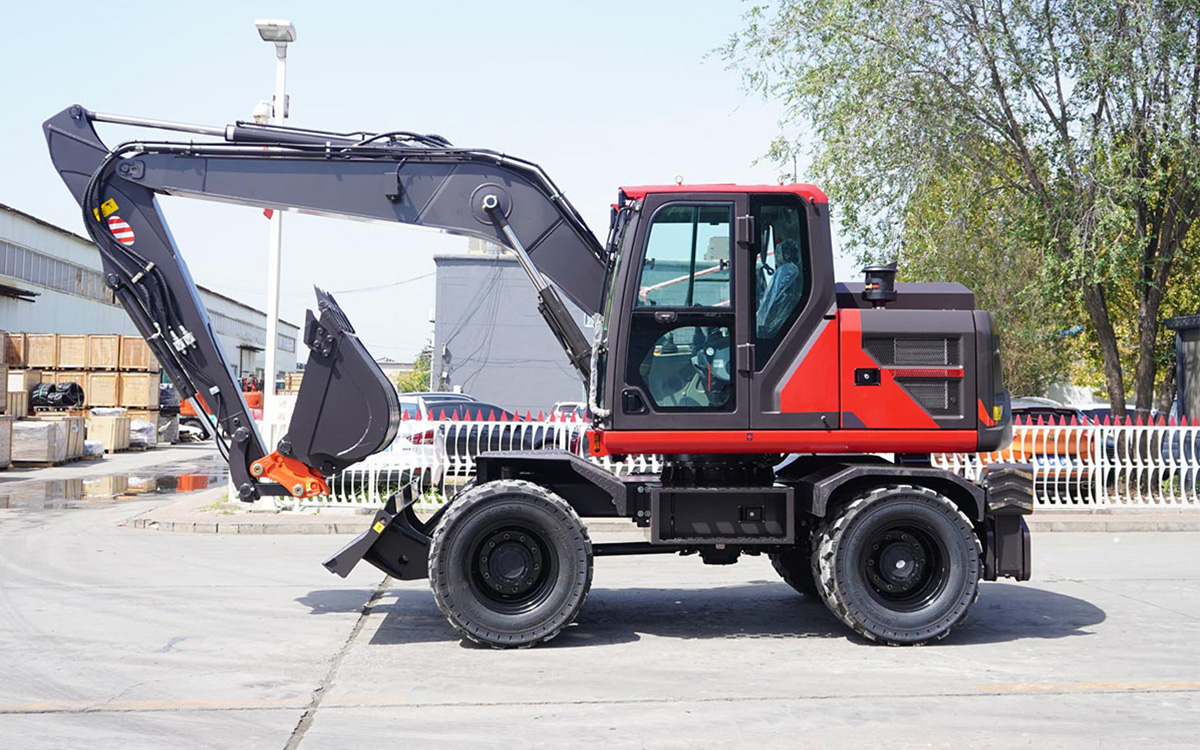
Τρεις τρόποι απόκτησης του μηχανήματος και πώς διαφέρουν στην πραγματικότητα
Δάνειο εξοπλισμού
Μια απλή διευθέτηση: ένας δανειστής παρέχει κεφάλαια για την αγορά του μηχανήματος, ο αγοραστής το κατέχει από την πρώτη ημέρα και το ίδιο το μηχάνημα συνήθως χρησιμεύει ως εγγύηση. Τα περισσότερα δάνεια εξοπλισμού καλύπτουν το 80 έως 100 τοις εκατό της τιμής αγοράς, πράγμα που σημαίνει ότι ένας αγοραστής με ισχυρή πιστοληπτική ικανότητα μπορεί να χρειαστεί ελάχιστη ή καθόλου προκαταβολή.
Μίσθωση εξοπλισμού
Μια μίσθωση επιτρέπει τη χρήση του μηχανήματος χωρίς να το κατέχει κανείς πλήρως, με μηνιαίες πληρωμές σε μια σταθερή περίοδο. Στο τέλος, οι επιλογές είναι συνήθως η επιστροφή του μηχανήματος, η ανανέωση της μίσθωσης ή η αγορά του στην υπολειμματική του αξία. Οι μισθώσεις γενικά προσφέρουν χαμηλότερες μηνιαίες πληρωμές από ένα δάνειο για το ίδιο μηχάνημα, καθώς ο αγοραστής δεν πληρώνει για την πλήρη ιδιοκτησία.
Ενοικίαση
Καμία δέσμευση χρηματοδότησης, με σημαντικά υψηλότερο κόστος ανά ημέρα πραγματικής χρήσης. Η ενοικίαση ταιριάζει σε βραχυπρόθεσμες ανάγκες, στη δοκιμή ενός τύπου μηχανήματος πριν από τη δέσμευση ή σε πραγματικά μοναδικά έργα όπου η συνεχής ιδιοκτησία δεν έχει νόημα.
Πώς μοιάζουν πραγματικά οι αριθμοί το 2026
Τα επιτόκια δανείων εξοπλισμού για μηχανήματα κατασκευών κυμαίνονται συνήθως από 6,5 έως 11 τοις εκατό APR από παραδοσιακούς δανειστές για δανειολήπτες με καλή πιστοληπτική ικανότητα, με τον κατασκευαστικό εξοπλισμό να τιμολογείται σταθερά μεταξύ των πιο ευνοϊκών κατηγοριών, καθώς οι δανειστές τον θεωρούν ισχυρή εξασφάλιση με αξιόπιστη μεταπωλητική αξία, σύμφωνα με τα δεδομένα επιτοκίων δανείων εξοπλισμού 2026 ανά κλάδο. Οι δανειολήπτες με ασθενέστερη πιστοληπτική ικανότητα πληρώνουν σημαντικά περισσότερα: ενδεικτικά σενάρια του 2026 για δάνειο 50.000 δολαρίων δείχνουν περίπου 1.014 δολάρια το μήνα με επιτόκιο 8 τοις εκατό APR για άριστη πιστοληπτική ικανότητα, που αυξάνονται σε περίπου 1.468 δολάρια το μήνα με επιτόκιο 25 τοις εκατό APR για ασθενέστερη πιστοληπτική ικανότητα, μια διαφορά σχεδόν 27.000 δολαρίων σε συνολικούς τόκους κατά τη διάρκεια ζωής του δανείου, σύμφωνα με την ανάλυση επιτοκίων χρηματοδότησης εξοπλισμού 2026.
Ορισμένοι κατασκευαστές έχουν προσφέρει προωθητική χρηματοδότηση 0% για έως και 60 μήνες σε επιλέξιμα νέα μηχανήματα κατά τη διάρκεια τμημάτων του 2026, αν και αυτές οι προσφορές είναι συνήθως συγκεκριμένες ανά μάρκα και μοντέλο και δεν είναι διαθέσιμες καθολικά στην κατηγορία συμπαγούς εξοπλισμού, επομένως αξίζει να επιβεβαιώσετε τους τρέχοντες προωθητικούς όρους απευθείας με τον εκάστοτε κατασκευαστή ή αντιπρόσωπο που εμπλέκεται σε μια συγκεκριμένη αγορά.
Πέντε ερωτήσεις που καθορίζουν ποια δομή ταιριάζει
Πόσο καιρό ρεαλιστικά περιμένετε να κρατήσετε αυτό το συγκεκριμένο μηχάνημα;
Είναι η διατήρηση μετρητών για μισθοδοσία, υλικά και άλλο κεφάλαιο κίνησης πιο πολύτιμη από την πλήρη ιδιοκτησία του περιουσιακού στοιχείου;
Ποιο είναι το τρέχον πιστωτικό σας προφίλ και πώς επηρεάζει αυτό τα επιτόκια που είναι πραγματικά διαθέσιμα σε εσάς;
Σχεδιάζει η επιχείρησή σας να αναβαθμίσει σε ένα μεγαλύτερο ή διαφορετικό μηχάνημα μέσα στα επόμενα χρόνια;
Θα καλύπτεται άνετα η μηνιαία δόση από τα έσοδα που παράγει το ίδιο το μηχάνημα;
Ένας αγοραστής που σχεδιάζει να κρατήσει ένα μηχάνημα για όλη τη διάρκεια ζωής του, με λογικά αποθεματικά μετρητών και σταθερή πιστοληπτική ικανότητα, συχνά βγαίνει κερδισμένος είτε με χρηματοδότηση είτε με μετρητά. Ένας αγοραστής που αναμένει να αναβαθμίσει μέσα σε λίγα χρόνια ή δίνει προτεραιότητα σε χαμηλότερες μηνιαίες πληρωμές έναντι της τελικής ιδιοκτησίας, συχνά διαπιστώνει ότι η μίσθωση είναι η καλύτερη δομική επιλογή.
Τα πραγματικά μαθηματικά πίσω από την ενοικίαση έναντι της αγοράς μακροπρόθεσμα
Η ενοικίαση μοιάζει με την επιλογή με τη μικρότερη δέσμευση, αλλά η σύγκριση του συνολικού κόστους αλλάζει σημαντικά ανάλογα με τη συχνότητα χρήσης. Η συχνή, τακτική χρήση συσσωρεύει τα ημερήσια τέλη ενοικίασης σε ένα σύνολο που μπορεί να ξεπεράσει την τιμή αγοράς ενός συγκρίσιμου μηχανήματος μέσα σε λίγα χρόνια, γεγονός που εξηγεί εν μέρει γιατί η δαπάνη ενοικίασης πέρα από περιστασιακή ή εποχική χρήση τείνει να ευνοεί την ιδιοκτησία μόλις γίνει πραγματικά η ανάλυση. Αυτή η σύγκριση αντιστρέφεται για πραγματικά περιστασιακή χρήση, όπου η δομή μηδενικής δέσμευσης της ενοικίασης αποφεύγει την πληρωμή για ένα μηχάνημα που διαφορετικά θα έμενε αδρανές το μεγαλύτερο μέρος του έτους.
Τι ελέγχουν πραγματικά οι δανειστές πριν εγκρίνουν
Πέρα από το όριο πιστωτικής βαθμολογίας που αναφέρεται στους τίτλους, οι δανειστές συνήθως θέλουν να δουν δύο έως τρία χρόνια επιχειρηματικών φορολογικών δηλώσεων, πρόσφατες τραπεζικές καταστάσεις, απόδειξη ασφάλισης και μια επίσημη προσφορά από τον αντιπρόσωπο εξοπλισμού που προσδιορίζει ακριβώς τι χρηματοδοτείται και για πόσο, σύμφωνα με τις κατευθυντήριες γραμμές χρηματοδότησης του κλάδου για εργολάβους και αγοραστές εξοπλισμού. Μια νεότερη επιχείρηση χωρίς αυτό το ιστορικό δεν αποκλείεται αυτόματα, αλλά θα πρέπει να αναμένει πιο προσεκτικό έλεγχο της εμπειρίας στον κλάδο και μια σαφέστερη εξήγηση για το πώς το μηχάνημα θα δημιουργήσει έσοδα.
Η πραγματικότητα της πιστωτικής βαθμολογίας, χωρίς ωραιοποιήσεις
Μια πιστωτική βαθμολογία 680 ή υψηλότερη γενικά ξεκλειδώνει λογικά επιτόκια, με βαθμολογία 720+ να παρέχει πρόσβαση στους καλύτερους διαθέσιμους όρους. Βαθμολογίες κάτω από 620 μπορούν ακόμα να πληρούν τις προϋποθέσεις σε πολλές περιπτώσεις, αλλά αναμένετε μεγαλύτερη προκαταβολή, μικρότερους όρους και σημαντικά υψηλότερα επιτόκια, μερικές φορές έως και το εύρος του 20%+ APR. Αυτό δεν αποτελεί λόγο για να αποφύγετε τη χρηματοδότηση με ασθενέστερη πίστωση, αλλά είναι λόγος για να υπολογίσετε τα πραγματικά νούμερα πριν υποθέσετε ότι η χρηματοδότηση είναι αυτόματα φθηνότερη από την ενοικίαση ή την αναβολή της αγοράς για να βελτιώσετε πρώτα την πίστωση.
Μια φορολογική παράμετρος που αξίζει να γνωρίζετε
Στις Ηνωμένες Πολιτείες, το Τμήμα 179 του φορολογικού κώδικα επιτρέπει στις επιχειρήσεις να εκπίπτουν την πλήρη τιμή αγοράς του επιλέξιμου εξοπλισμού που τίθεται σε λειτουργία κατά τη διάρκεια του φορολογικού έτους, ακόμη και όταν ο εξοπλισμός χρηματοδοτείται αντί να εξοφλείται με μετρητά, σύμφωνα με τις κατευθυντήριες οδηγίες του IRS που αναφέρονται σε πολλαπλές πηγές χρηματοδότησης εξοπλισμού του 2026. Για πολλούς εργολάβους, αυτή η έκπτωση μειώνει σημαντικά το πραγματικό μετά από φόρους κόστος χρηματοδότησης νέου εξοπλισμού, αν και η επιλεξιμότητα και τα όρια ποικίλλουν ανά έτος και ανάλογα με την επιχειρηματική κατάσταση, και αυτό δεν υποκαθιστά τη συμβουλή ενός ειδικευμένου λογιστή που γνωρίζει τη συγκεκριμένη φορολογική σας κατάσταση.
Χρηματοδότηση μεταχειρισμένου εξοπλισμού: τι αλλάζει
Η χρηματοδότηση ενός μεταχειρισμένου τροχοφόρου εκσκαφέα γενικά λειτουργεί με τον ίδιο τρόπο όπως η χρηματοδότηση ενός καινούργιου, με δύο σταθερές διαφορές: τα επιτόκια συνήθως κυμαίνονται 1 έως 2 ποσοστιαίες μονάδες υψηλότερα από τη χρηματοδότηση νέου εξοπλισμού, και οι διάρκειες των δανείων είναι συνήθως μικρότερες, συχνά περιορισμένες γύρω στους 60 μήνες σε σύγκριση με έως και 84 μήνες που διατίθενται σε ορισμένα δάνεια για νέο εξοπλισμό. Αυτό αξίζει να συνυπολογιστεί σε μια απόφαση αγοράς μεταχειρισμένου έναντι καινούργιου, παράλληλα με τη διαφορά τιμής του μηχανήματος από μόνη της, καθώς οι ίδιοι οι όροι χρηματοδότησης μεταβάλλουν τη σύγκριση του συνολικού κόστους.
Διεθνείς και διασυνοριακές εκτιμήσεις χρηματοδότησης
Ένας αγοραστής που προμηθεύεται έναν εκσκαφέα τροχών απευθείας από ξένο κατασκευαστή αντιμετωπίζει ένα τοπίο χρηματοδότησης κάπως διαφορετικό από τα εγχώρια δάνεια εξοπλισμού. Οι πιστωτικές επιστολές και οι ρυθμίσεις εμπορικής χρηματοδότησης χρησιμοποιούνται συνήθως για να γεφυρωθεί το χάσμα μεταξύ των τυπικών δομών δανείων εξοπλισμού και των υπερπόντιων προμηθειών, σύμφωνα με την κάλυψη χρηματοδότησης εξοπλισμού του 2026 που απευθύνεται ειδικά στη διεθνή προμήθεια. Μια εγχώρια τράπεζα ή δανειστής εξοπλισμού μπορεί να έχει περιορισμένη εμπειρία στη χρηματοδότηση μιας άμεσης υπερπόντιας αγοράς, γεγονός που καθιστά αξιόλογο να συζητηθεί αυτό το συγκεκριμένο σενάριο με έναν δανειστή νωρίς, αντί να υποθέσει κανείς ότι οι τυπικοί εγχώριοι όροι δανείων εξοπλισμού θα ισχύουν αυτόματα για μια διεθνή συναλλαγή.
Επιβεβαιώστε τους τρέχοντες όρους απευθείας πριν δεσμευτείτε
Τα επιτόκια χρηματοδότησης, οι προσφορές προώθησης και οι απαιτήσεις των δανειστών αλλάζουν συχνά και διαφέρουν ανά περιοχή, δανειστή και προφίλ αγοραστή. Επιβεβαιώστε τις τρέχουσες επιλογές χρηματοδότησης και τυχόν διαθέσιμους προωθητικούς όρους απευθείας με τη Rhinoceros ή τον επιλεγμένο αντιπρόσωπο εξοπλισμού και δανειστή σας πριν ολοκληρώσετε μια αγορά, καθώς τα στοιχεία σε αυτό το άρθρο αντικατοπτρίζουν γενικές συνθήκες αγοράς του 2026 και όχι μια συγκεκριμένη προσφορά για οποιαδήποτε μεμονωμένη συναλλαγή.
Γιατί η χρηματοδότηση συχνά υπερτερεί της πληρωμής με μετρητά, ακόμη και όταν υπάρχουν διαθέσιμα μετρητά
Ένας εργολάβος με 35.000 $ διαθέσιμα για να αγοράσει ένα μηχάνημα μετρητοίς αποκτά ένα πλήρως εξοφλημένο περιουσιακό στοιχείο, αλλά επίσης έχει 35.000 $ λιγότερα διαθέσιμα για υποβολή προσφορών σε νέα έργα, κάλυψη μισθοδοσίας κατά τη διάρκεια ενός αργού μήνα ή αντιμετώπιση μιας απροσδόκητης επισκευής αλλού στον στόλο, σύμφωνα με καθοδήγηση χρηματοδότησης εξοπλισμού κατασκευών 2026. Η χρηματοδότηση της ίδιας αγοράς σε διάστημα αρκετών ετών με μια μικρή προκαταβολή διατηρεί τα μετρητά στην επιχείρηση, ενώ το ίδιο το μηχάνημα παράγει έσοδα για την αποπληρωμή του. Ο όγκος της χρηματοδότησης εξοπλισμού σε ολόκληρο τον κλάδο αυξήθηκε σημαντικά έως τις αρχές του 2026, ένα σημάδι ότι όλο και περισσότεροι εργολάβοι επιλέγουν να διατηρήσουν το κεφάλαιο κίνησης αντί να πληρώνουν μετρητά, ακόμη και όταν τεχνικά θα μπορούσαν, σύμφωνα με στοιχεία της Ένωσης Χρηματοδοτικής Μίσθωσης και Χρηματοδότησης Εξοπλισμού που αναφέρονται στην ανάλυση αγοράς χρηματοδότησης εκσκαφέων 2026.
Αυτός δεν είναι ένας καθολικός κανόνας. Ένας εργολάβος με σημαντικά αποθέματα μετρητών και χωρίς άμεση ανάγκη για αυτά τα κεφάλαια αλλού μπορεί και πάλι να βγει κερδισμένος πληρώνοντας μετρητά και αποφεύγοντας εντελώς τους τόκους. Το θέμα δεν είναι ότι η χρηματοδότηση είναι πάντα σωστή, αλλά ότι η πληρωμή με μετρητά δεν είναι αυτόματα η πιο έξυπνη οικονομική κίνηση απλώς και μόνο επειδή αποφεύγει τις πληρωμές τόκων.
Πώς η ηλικία και το ιστορικό της επιχείρησης επηρεάζουν το τι είναι πραγματικά διαθέσιμο
Οι επιλογές χρηματοδότησης διαφέρουν σημαντικά ανάλογα με το πού βρίσκεται μια επιχείρηση στον κύκλο ζωής της. Μια καθιερωμένη επιχείρηση με δύο ή περισσότερα χρόνια σταθερών εσόδων και καλή πιστοληπτική ικανότητα έχει συνήθως πρόσβαση σε μεγαλύτερες διάρκειες, χαμηλότερες προκαταβολές και ταχύτερη έγκριση. Μια νεότερη επιχείρηση ή ένας ιδιοκτήτης-χειριστής που ξεκινά για πρώτη φορά μπορεί ακόμα να λάβει έγκριση, αλλά οι δανειστές εξετάζουν πιο προσεκτικά την εμπειρία στον κλάδο, ακόμη και η προηγούμενη εργασία ως ανεξάρτητος εργολάβος με έντυπο 1099 μετράει, και μια σαφής εξήγηση για το πώς το μηχάνημα θα δημιουργήσει έσοδα έχει μεγαλύτερη σημασία για ένα λεπτότερο πιστωτικό προφίλ. Το να προσέλθετε προετοιμασμένοι με τραπεζικά αντίγραφα και ένα συγκεκριμένο πλάνο εσόδων, αντί για μια γενική πρόθεση να «αρχίσετε να το χρησιμοποιείτε για δουλειές», βελτιώνει μετρήσιμα τις πιθανότητες έγκρισης για μια νεότερη επιχείρηση.
Η ομαδοποίηση πολλαπλών τεμαχίων εξοπλισμού σε ένα ενιαίο πακέτο χρηματοδότησης
Ένας εργολάβος που αγοράζει έναν τροχοφόρο εκσκαφέα μαζί με άλλο εξοπλισμό, ένα ρυμουλκούμενο, ένα πακέτο εξαρτημάτων ή μια δεύτερη μηχανή, μπορεί συχνά να συνδυάσει πολλαπλές αγορές σε ένα ενιαίο συμβόλαιο μίσθωσης ή δανείου αντί να χρηματοδοτεί το καθένα ξεχωριστά. Αυτό μπορεί να απλοποιήσει τον μηνιαίο προϋπολογισμό σε μία προβλέψιμη πληρωμή αντί για πολλές, αν και αξίζει να επιβεβαιωθεί ότι ο συνδυασμός δεν επεκτείνει τη διάρκεια σε είδη που αποσβένονται ταχύτερα, όπως τα εξαρτήματα, πέρα από την ρεαλιστική ωφέλιμη ζωή τους μόνο και μόνο για να ταιριάξει με τη διάρκεια της κύριας μηχανής.
Τι απαιτεί πραγματικά μια επίσημη αίτηση χρηματοδότησης
Πέρα από το όριο πιστωτικής βαθμολογίας, ένας δανειστής που επεξεργάζεται μια αίτηση χρηματοδότησης εξοπλισμού συνήθως απαιτεί ένα συγκεκριμένο, σταθερό σύνολο εγγράφων έτοιμο εκ των προτέρων: πρόσφατες τραπεζικές καταστάσεις επιχείρησης που δείχνουν το μέσο υπόλοιπο και τα μοτίβα καταθέσεων, μια επίσημη προσφορά ή τιμολόγιο από τον πωλητή εξοπλισμού που προσδιορίζει το ακριβές μηχάνημα και την τιμή, απόδειξη ασφάλισης επιχείρησης και, σε πολλές περιπτώσεις, μια άδεια λειτουργίας επιχείρησης ανάλογα με τη δομή και τη δικαιοδοσία. Η ύπαρξη αυτών έτοιμων πριν από την υποβολή αίτησης, αντί να συλλέγονται αντιδραστικά μετά από αίτημα του δανειστή, γενικά επιταχύνει την έγκριση και αποφεύγει καθυστερήσεις που μπορεί να αναβάλουν μια προγραμματισμένη αγορά ή ημερομηνία έναρξης εργασίας.
Ένας απλός τρόπος να αποφασίσετε
Εάν το μηχάνημα θα λειτουργήσει για εσάς καθ' όλη τη διάρκεια της ωφέλιμης ζωής του και η πιστοληπτική σας ικανότητα υποστηρίζει λογικά επιτόκια, η χρηματοδότηση ή η πληρωμή με μετρητά συνήθως παράγει το χαμηλότερο συνολικό κόστος. Εάν σκοπεύετε να αναβαθμίσετε εντός λίγων ετών ή θέλετε να διατηρήσετε τη μέγιστη ευελιξία μετρητών, η μίσθωση με τις χαμηλότερες πληρωμές και την ενσωματωμένη δυνατότητα αναβάθμισης συχνά ταιριάζει καλύτερα, παρά το υψηλότερο συνολικό κόστος με την πάροδο του χρόνου. Εάν η ανάγκη είναι πραγματικά βραχυπρόθεσμη ή ακόμα αξιολογείτε αν αυτή η κατηγορία μηχανημάτων ταιριάζει στη δουλειά σας, η ενοικίαση παραμένει το σημείο εκκίνησης με τον χαμηλότερο κίνδυνο, ανεξάρτητα από την τελική απόφαση χρηματοδότησης.
Συχνές ερωτήσεις
Μπορώ να λάβω χρηματοδότηση εξοπλισμού με κακή πιστοληπτική ικανότητα;
Συχνά ναι, μέσω εξειδικευμένων δανειστών, αν και αναμένετε μεγαλύτερη προκαταβολή, συνήθως 20 έως 30 τοις εκατό, και υψηλότερα επιτόκια από ό,τι θα λάμβανε ένας δανειολήπτης με ισχυρή πιστοληπτική ικανότητα.
Είναι η μίσθωση πάντα φθηνότερη από ένα δάνειο εξοπλισμού;
Οι μηνιαίες πληρωμές είναι συνήθως χαμηλότερες με μια μίσθωση, αλλά το συνολικό κόστος κατά τη διάρκεια ολόκληρης της περιόδου είναι συχνά υψηλότερο από ένα δάνειο, καθώς μια μίσθωση δεν οδηγεί στην ιδιοκτησία με τον ίδιο τρόπο που το κάνουν οι πληρωμές δανείου.
Χρειάζομαι προκαταβολή για να χρηματοδοτήσω έναν τροχοφόρο εκσκαφέα;
Όχι πάντα. Οι απαιτήσεις προκαταβολής κυμαίνονται συνήθως από 0 έως 20 τοις εκατό, ανάλογα με το πιστωτικό προφίλ και τον δανειστή, με ισχυρότερη πιστοληπτική ικανότητα να επιτρέπει γενικά χαμηλότερες απαιτήσεις προκαταβολής.
Μπορεί μια νέα επιχείρηση χωρίς πιστωτικό ιστορικό να λάβει χρηματοδότηση εξοπλισμού;
Μερικές φορές, ιδιαίτερα εάν ο ιδιοκτήτης έχει σχετική εμπειρία στον κλάδο, αν και αναμένεται πιο στενός έλεγχος και ενδεχομένως μεγαλύτερη προκαταβολή από ό,τι θα αντιμετώπιζε μια καθιερωμένη επιχείρηση.
Είναι οι πληρωμές μίσθωσης εκπεστέες από τη φορολογία;
Συχνά εκπίπτουν πλήρως ως λειτουργικό έξοδο, ενώ οι εκπτώσεις αγοράς μέσω του Τμήματος 179 λειτουργούν διαφορετικά· συμβουλευτείτε έναν εξειδικευμένο λογιστή για καθοδήγηση ειδικά για την επιχειρηματική σας κατάσταση.
Προσφέρει η Rhinoceros απευθείας χρηματοδότηση για αγορές τροχοφόρων εκσκαφέων;
Επιβεβαιώστε τις τρέχουσες επιλογές χρηματοδότησης και πληρωμής απευθείας με τη Rhinoceros για τη συγκεκριμένη αγορά σας, καθώς τα διαθέσιμα προγράμματα διαφέρουν ανά περιοχή και αλλάζουν με την πάροδο του χρόνου.
Τα επιτόκια χρηματοδότησης, οι όροι και οι φορολογικές εκτιμήσεις διαφέρουν ανάλογα με τον δανειστή, την περιοχή, το πιστωτικό προφίλ και τις τρέχουσες συνθήκες της αγοράς και αλλάζουν με την πάροδο του χρόνου. Αυτό το περιεχόμενο αποτελεί γενικές πληροφορίες, όχι οικονομικές ή φορολογικές συμβουλές· επιβεβαιώστε τους τρέχοντες όρους με τον δανειστή σας και συμβουλευτείτε έναν εξειδικευμένο λογιστή για καθοδήγηση ειδικά για την περίπτωσή σας.